#39995 - Fri Apr 06 2012 06:56 PM
 StDev против Volotility |

member
Registered: Fri Apr 06 2012
Записи: 107
|
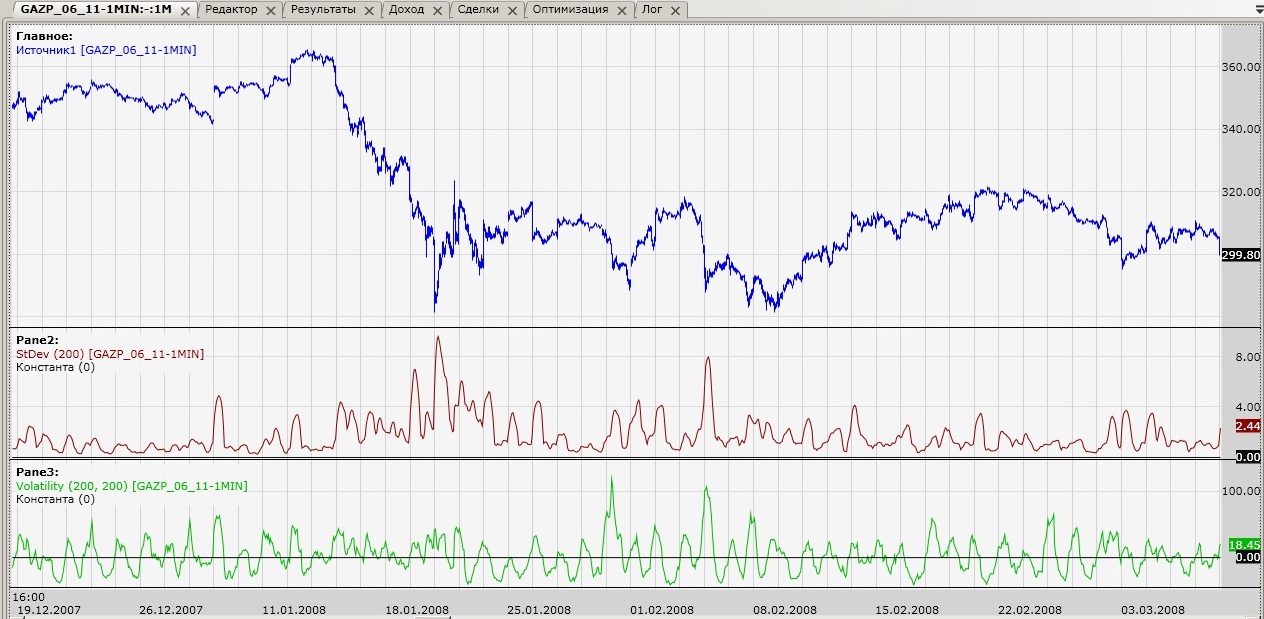
Колеги , какаво ваше мнение что лучше использовать как основу для определения параметров других индикаторов.  StDev - на мой взгляд запаздывает Volotility - более отзывчев , но в этом его проблема( на мой взгляд). к тому же его транслирует брокер.
Отредактировано asd (Fri Apr 06 2012 06:57 PM)
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
#39996 - Fri Apr 06 2012 07:10 PM
 Re: StDev против Volotility
[Re: asd] |
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
на мой взгляд безусловно волотилити , только с боольшим периудом или сглаженый. подтверждение здесь
Отредактировано uuzzeerr (Fri Apr 06 2012 07:11 PM)
|
|
Наверх
|
|
|
|
|
#39997 - Fri Apr 06 2012 07:10 PM
Re: StDev против Volotility
[Re: asd]
|
Pooh-Bah
Registered: Wed Oct 26 2011
Записи: 2108
Loc: botland
|
ATR и StDev
ничего никуда не запаздывает
|
|
Наверх
|
|
|
|
|
#39998 - Fri Apr 06 2012 07:13 PM
Re: StDev против Volotility
[Re: vito333]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
ATR и StDev
ничего никуда не запаздывает возможно это применимо к стопам, к периудам машек ни как, да и диапазон у StDev от нуля и в сотых
|
|
Наверх
|
|
|
|
|
#39999 - Fri Apr 06 2012 07:20 PM
Re: StDev против Volotility
[Re: uuzzeerr]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
ATR и StDev
ничего никуда не запаздывает возможно это применимо к стопам, к периудам машек ни как, да и диапазон у StDev от нуля и в сотых но у Volotility есть и отрецательные значения, как их толковать? застой ? на флет они не похожи. 2 vito333: ATR и StDev или treilATR ? других связок трудно прикинуть разве StDev и константа
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40005 - Fri Apr 06 2012 08:14 PM
Re: StDev против Volotility
[Re: asd]
|
Pooh-Bah
Registered: Wed Oct 26 2011
Записи: 2108
Loc: botland
|
это самые простые и наиболее широко и часто используемые инструменты как основа для адаптивных индикаторов
|
|
Наверх
|
|
|
|
|
#40006 - Fri Apr 06 2012 08:19 PM
Re: StDev против Volotility
[Re: vito333]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
это самые простые и наиболее широко и часто используемые инструменты как основа для адаптивных индикаторов стандартный канал и стандартное отклонение насколько я понимаю, но почему не Volotility?
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40007 - Fri Apr 06 2012 08:22 PM
Re: StDev против Volotility
[Re: asd]
|
Pooh-Bah
Registered: Wed Oct 26 2011
Записи: 2108
Loc: botland
|
хз
используй
Отредактировано vito333 (Fri Apr 06 2012 08:22 PM)
|
|
Наверх
|
|
|
|
|
#40008 - Fri Apr 06 2012 08:28 PM
Re: StDev против Volotility
[Re: vito333]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
конгениально! а сравнений не проводил?
или предложи простой и эффективный тест для проведения сравнения
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40009 - Fri Apr 06 2012 08:56 PM
Re: StDev против Volotility
[Re: asd]
|
Pooh-Bah
Registered: Wed Oct 26 2011
Записи: 2108
Loc: botland
|
мне их достаточно без сравнений
увижу преимущества Volatility - возможно буду использовать её
|
|
Наверх
|
|
|
|
#40016 - Sat Apr 07 2012 12:15 AM
 Re: StDev против Volotility
[Re: asd] |
member
Registered: Fri Apr 06 2012
Записи: 107
|
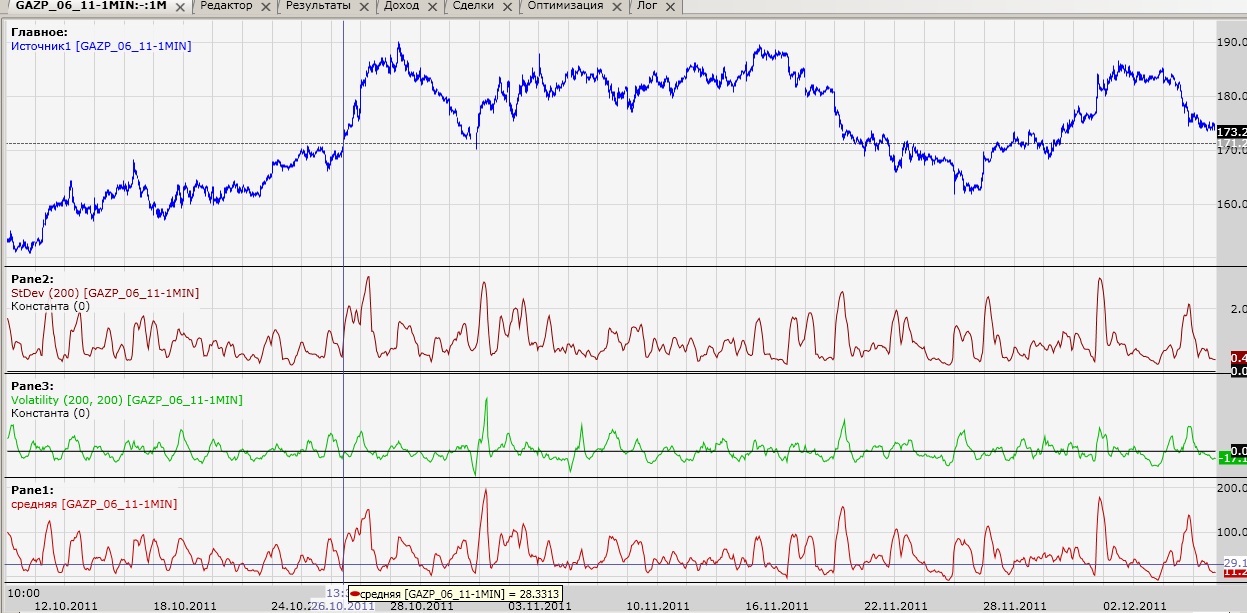
собратья, и возможно сестры, высказывайте свои мнения что лучще StDev или Volotility. точнее - что эффективнее. я тут сделал легкое усредненние 2х этих индикаторов. вот что получилось 
Отредактировано asd (Sat Apr 07 2012 12:16 AM)
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40019 - Sat Apr 07 2012 12:30 AM
Re: StDev против Volotility
[Re: asd]
|
TSLab
Carpal Tunnel

Registered: Sun Oct 17 2010
Записи: 8143
|
Сам по себе вопрос не корректный. что лучше? StDev - это стандартное отклонение из курса мат. статистики. Во временном ряде является волатильностью. Volotility - это какая-то супер волатильность использовать ее в математике нельзя, так как это не волатильность, ибо волатильность - это StDev. Просто назвали так. По-этому это два разных индикатора, которые просто невозможно сравнить из-за разности значений и разного предназначения. Предназначение StDev можно вычитать в любом справочнике по статистике, а для чего нужен Volotility, наверное великий google поможет 
|
|
Наверх
|
|
|
|
#40020 - Sat Apr 07 2012 12:32 AM
 Re: StDev против Volotility
[Re: asd] |
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
есть мысль что ваше усреднение можно использовать как индикатор флета. можно метод усредния?
|
|
Наверх
|
|
|
|
|
#40021 - Sat Apr 07 2012 12:35 AM
Re: StDev против Volotility
[Re: ViL]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
тем не менее оба индюка используют "как основа для адаптивных индикаторов"...
|
|
Наверх
|
|
|
|
|
#40022 - Sat Apr 07 2012 12:39 AM
Re: StDev против Volotility
[Re: uuzzeerr]
|
TSLab
Carpal Tunnel
Registered: Sun Oct 17 2010
Записи: 8143
|
тем не менее оба индюка используют "как основа для адаптивных индикаторов"... адаптация временного ряда вещь хитрая и волатильность никак не может быть основой для адаптации. Правда я не очень понял, что имеете ввиду под основой? В моем понимании основа для адаптации - это цена.
|
|
Наверх
|
|
|
|
|
#40023 - Sat Apr 07 2012 12:45 AM
Re: StDev против Volotility
[Re: ViL]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
согласен с вами ViL равно как и с uuzzeerr(2 uuzzeerr помой клаву залипать не будет ). расчет Volotility достаточно сложный и я рад что его транслирует брокер(судя по исходнику индикатора) исключительно по этому я и усреднил их по матем. правилам.
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40025 - Sat Apr 07 2012 12:55 AM
Re: StDev против Volotility
[Re: ViL]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
...
В моем понимании основа для адаптации - это цена. смею предложить другую основу- в математике это называется "производной"(долгих лет жизни и терпеливых студентов моему преподователю высшей математики, хоть что-то запомнил). производной цены является её измениение тоесть Volotility. StDev на мой взгляд, судя по методу расчета, "производной" не является. to asd: касательно мятья клавы - вышли спирта или водки, помою. без них руки дрозжаттттт...
|
|
Наверх
|
|
|
|
|
#40027 - Sat Apr 07 2012 01:07 AM
Re: StDev против Volotility
[Re: ViL]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
Путаете, брокер транслирует Волатильность опционов, это другая тема. ??? я отлаживаю на истории. и это не история опционов. и там(SBER) Volotility есть один из вариантов расчета Индикатора волатильности Чайкина здесь на мой взляд он применим и к акциям и к валюте. только в базовых параметрах на мой взгляд маленькие значения
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40031 - Sat Apr 07 2012 01:35 AM
Re: StDev против Volotility
[Re: ViL]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
Я имел ввиду, что этот индикатор рассчитывается в dll, которую Вы подгрузили в программу и этот индикатор рассчитывается в программе посредством заложенных формул в эту dll. Брокер(биржа) Чайкина не передает и не рассчитывает. не передает и не рассчитывает может быть соглашусь, но Volotility есть в стандартном API и это подтверждает его иходник найденый мною на форуме это факт. и там он не расчитывается а выдается как данные транслируемые брокером.
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40032 - Sat Apr 07 2012 01:47 AM
Re: StDev против Volotility
[Re: asd]
|
TSLab
Carpal Tunnel
Registered: Sun Oct 17 2010
Записи: 8143
|
..., но Volotility есть в стандартном API и это подтверждает его иходник найденый мною на форуме это факт. и там он не расчитывается а выдается как данные транслируемые брокером. В API Чайкина нет и быть не может. Индикатор, которым Вы пользуетесь, для TsLab создал пользователь yaad . Исходники индикатора и его описание ЗДЕСЬ
Отредактировано ViL (Sat Apr 07 2012 01:54 AM)
|
|
Наверх
|
|
|
|
|
#40033 - Sat Apr 07 2012 01:53 AM
Re: StDev против Volotility
[Re: uuzzeerr]
|
TSLab
Carpal Tunnel
Registered: Sun Oct 17 2010
Записи: 8143
|
...
В моем понимании основа для адаптации - это цена. смею предложить другую основу- в математике это называется "производной"(долгих лет жизни и терпеливых студентов моему преподователю высшей математики, хоть что-то запомнил). производной цены является её измениение тоесть Volotility. StDev на мой взгляд, судя по методу расчета, "производной" не является. to asd: касательно мятья клавы - вышли спирта или водки, помою. без них руки дрозжаттттт... Могу только посоветовать учебник: "Адаптивные методы краткосрочного прогнозирования временных рядов." Лукашин Ю.П.
|
|
Наверх
|
|
|
|
|
#40055 - Sat Apr 07 2012 11:19 PM
Re: StDev против Volotility
[Re: ViL]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
может я не правельно назвал но имел в виду я secrt.FinInfo.Volatility
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40063 - Sun Apr 08 2012 07:51 PM
Re: StDev против Volotility
[Re: ViL]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
тоесть к акциям это не относится и применение его к акциям не верно?
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40066 - Sun Apr 08 2012 08:35 PM
Re: StDev против Volotility
[Re: ViL]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
фазы луны + всплески на солнце - статистически оправданная стратегия...
но на приведенных выше картинках прослеживается взаимосвязь между индикаторами особенно на графике с усреднием.
а как брокер расчитывает " Волатильность страйка"?
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40070 - Mon Apr 09 2012 01:12 AM
Re: StDev против Volotility
[Re: asd]
|
TSLab
Carpal Tunnel
Registered: Sun Oct 17 2010
Записи: 8143
|
Это не брокер, это биржа. Формула под семью печатями. Хотя на www.rts.ru можно найти обрезки этой формулы.
|
|
Наверх
|
|
|
|
#40089 - Mon Apr 09 2012 11:59 AM
 Re: StDev против Volotility
[Re: ViL] |
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
...Формула под семью печатями.
... на мой взляд волотильность страйка или акций абсолютно не важно. это волотильность инструмента для которого она получена. более важно имеет ли смысл использовать индикатор методика расчета которого засекречена. я гдето слышал что биржа постоянно вносит в его расчет изменения. не приведет ли это к посадке всех кто его использует в лужу?
|
|
Наверх
|
|
|
|
#40097 - Mon Apr 09 2012 01:25 PM
 Re: StDev против Volotility
[Re: ViL] |
member
Registered: Fri Apr 06 2012
Записи: 107
|
что именно, на ваш взгляд , должно привести к сливу депо?
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40099 - Mon Apr 09 2012 01:28 PM
Re: StDev против Volotility
[Re: uuzzeerr]
|
TSLab
Carpal Tunnel
Registered: Sun Oct 17 2010
Записи: 8143
|
я гдето слышал что биржа постоянно вносит в его расчет изменения. это.
|
|
Наверх
|
|
|
|
|
#40103 - Mon Apr 09 2012 01:45 PM
Re: StDev против Volotility
[Re: ViL]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
намек понял. а вот и волотильность РТС
|
|
Наверх
|
|
|
|
|
#40106 - Mon Apr 09 2012 02:07 PM
Re: StDev против Volotility
[Re: ViL]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
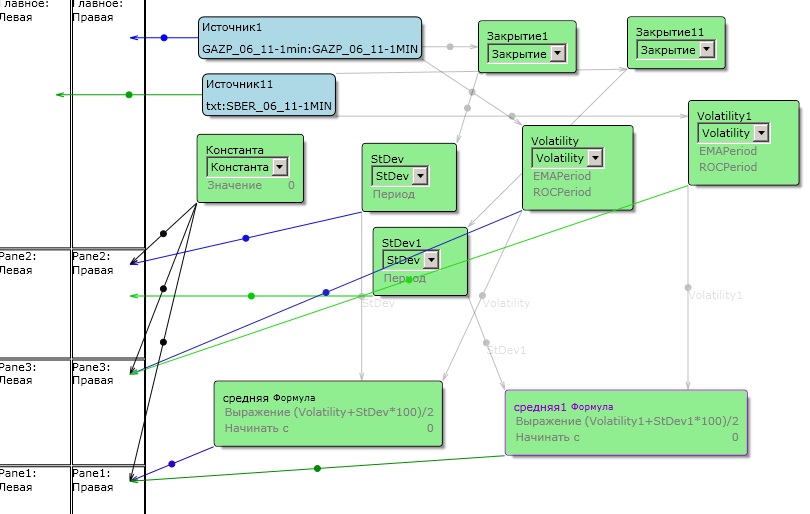
если следовать утверждению что биржа транслирует общий индекс относящийся только к опционам то на графике линия волотильности сбера и газпрома должны сливаться.
Attachments
stDev_volotility_srednya_sber&gasp.jpg (347 downloads)
Отредактировано asd (Mon Apr 09 2012 02:08 PM)
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40108 - Mon Apr 09 2012 02:47 PM
Re: StDev против Volotility
[Re: ViL]
|
TSLab
Carpal Tunnel
Registered: Sun Oct 17 2010
Записи: 8143
|
Хотя по поводу центрального страйка стоит уточнить на www.rts.ru , возможно под волатильностью инструмента сейчас понимается нечто иное. P.S> В начале темы была картинка. По ней видно, что используется не волатильность инструмента , передаваемая биржей. Она определена в API TsLab в FinInfo. Измеряется в % и не превышает диапазон от 10 до 40 На картинке четко видно, что используется формула Чайкина. Мало того что диапазон от - через 0, так и экстримальные значения выше 100. Это больше похоже на положительную среднюю скорость за 10 свечей, что и определяет формула Чайкина. Будьте внимательны не перепутайте индикаторы, когда разберетесь, что к чему.
Отредактировано ViL (Mon Apr 09 2012 02:56 PM)
|
|
Наверх
|
|
|
|
|
#40117 - Mon Apr 09 2012 04:40 PM
Re: StDev против Volotility
[Re: ViL]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
вот скрипт которым я отрисовывал все картинки этой темы  Это всетаки Чайкин?
Отредактировано asd (Mon Apr 09 2012 04:42 PM)
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40129 - Mon Apr 09 2012 06:24 PM
Re: StDev против Volotility
[Re: asd]
|
TSLab
Carpal Tunnel
Registered: Sun Oct 17 2010
Записи: 8143
|
Чайкин конечно, этот индикатор биржа не рассчитывает и не передает. Значит я был прав вот здесь: ..., но Volotility есть в стандартном API и это подтверждает его иходник найденый мною на форуме это факт. и там он не расчитывается а выдается как данные транслируемые брокером. В API Чайкина нет и быть не может. Индикатор, которым Вы пользуетесь, для TsLab создал пользователь yaad . Исходники индикатора и его описание ЗДЕСЬ
|
|
Наверх
|
|
|
|
|
#40146 - Mon Apr 09 2012 08:15 PM
Re: StDev против Volotility
[Re: ViL]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
а secrt.FinInfo.Volatility в кубике есть?
ну и опятьже что эффективней StDev или Чайкин?
Отредактировано asd (Mon Apr 09 2012 08:23 PM)
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40191 - Tue Apr 10 2012 04:54 PM
Re: StDev против Volotility
[Re: ViL]
|
journeyman
Registered: Wed Dec 21 2011
Записи: 75
|
Извиняюсь, что влезаю в вашу оживленную дискуссию! Но! Я что-то никак не могу понять, а куда, собственно, и как все эти StDev и Volotiliti можно приткнуть, приспособить? И для чего определять параметры других индикаторов через эти(или какие-либо ещё) индикаторы? Ведь любой индикатор- это уже производная от цены (не в математическом смысле!), это уже запаздывание сигнала, а здесь получается "индикатор от индикатора"! И что в результате? Еще раз извиняюсь, возможно я не понял всей глубины обсуждаемой темы...
|
|
Наверх
|
|
|
|
|
#40206 - Tue Apr 10 2012 11:44 PM
Re: StDev против Volotility
[Re: TSA48]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
В общем то Волатильность и индикаторы ее измерения используемые как основу для адаптивных трендследящих систем. это если кратко. дело в том что сравнить на одном скрипте эти и другие индикаторы, используемые для адаптации, для доказательства большей их эффективности не представляется возможным. Вот я и решил поинтересоваться у общественности
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40249 - Wed Apr 11 2012 08:09 PM
Re: StDev против Volotility
[Re: asd]
|
Pooh-Bah
Registered: Wed Oct 26 2011
Записи: 2108
Loc: botland
|
Отредактировано vito333 (Wed Apr 11 2012 08:09 PM)
|
|
Наверх
|
|
|
|
|
#40250 - Wed Apr 11 2012 08:57 PM
Re: StDev против Volotility
[Re: vito333]
|
journeyman
Registered: Wed Dec 21 2011
Записи: 75
|
Спасибо! Интересный материал!
|
|
Наверх
|
|
|
|
|
#40259 - Thu Apr 12 2012 12:50 PM
Re: StDev против Volotility
[Re: vito333]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
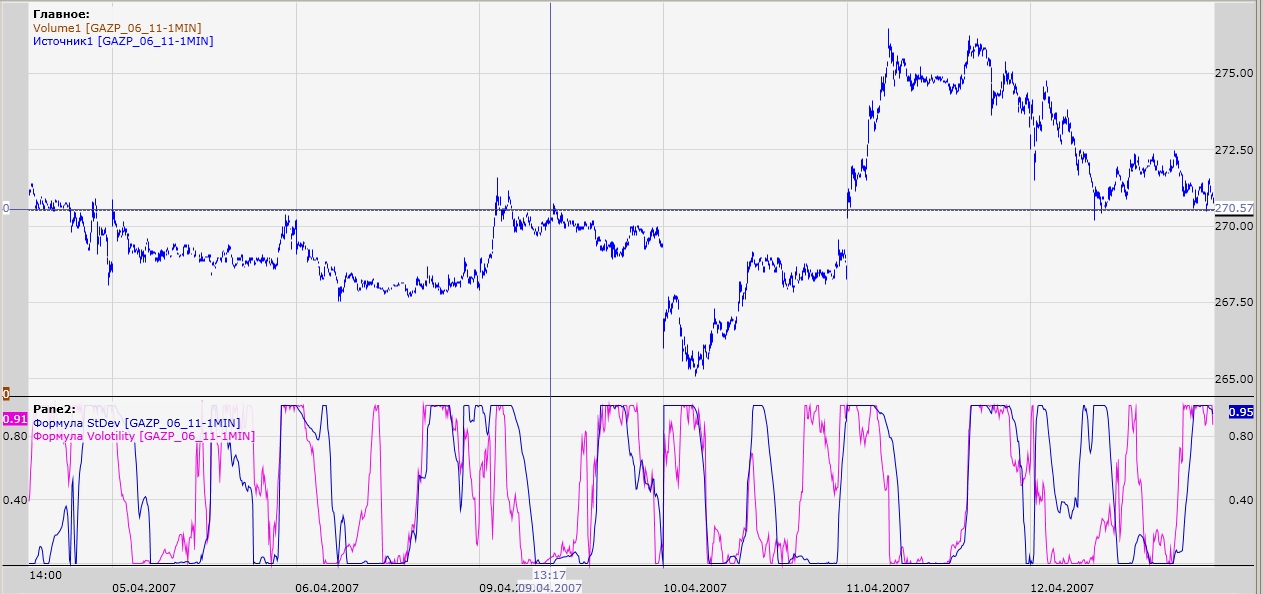
я накидал в кубиках тот индикатор, любезно вами указанный.  на мой взгляд это подтверждение возможности использования как StDev так и Volotility. не уверен только что я правельно его трактую. я бы сказал что рост||падение Формулы StDev указывает на изменние тренда(сильное) , пребывание в крайнем положении соответственно удерживание тренда или флет. Формула Volotility на мой взгляд должна трактоваться по другому и\или возможно сглаживаться . замечу что периуд о всех индикаторов 100.
Отредактировано uuzzeerr (Thu Apr 12 2012 12:51 PM)
|
|
Наверх
|
|
|
|
|
#40308 - Fri Apr 13 2012 11:06 AM
Re: StDev против Volotility
[Re: uuzzeerr]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
я предпологаю что для интерпретации необходимо попытаться МАшить(сгладить) входящие данные.
есть возможность отрисовать через WMA к примеру?
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#40347 - Fri Apr 13 2012 07:31 PM
Re: StDev против Volotility
[Re: asd]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
...
ну и опятьже что эффективней StDev или Чайкин? на мой взгляд сравнивать их эффиктивность не совсем верно Vol atility Чайкина это фактически волотильность спреда и в его трактовке есть чтото паническое следовательно применять его нужно возможно либо для ВЧ роботов либо в дополнение/расширение других ... зы а стратежка интересная вырисовывается..
|
|
Наверх
|
|
|
|
|
#41392 - Wed May 09 2012 02:45 PM
Re: StDev против Volotility
[Re: uuzzeerr]
|
newbie
Registered: Wed May 02 2012
Записи: 38
|
Всех приветствую. Подскажите, пожалуйста, предположим, что есть идея написать простенький алгоритм, в котором было бы условие входа в рынок, если текущая волатильность меньше/больше n-ого значения. Что лучше использовать ? Стандартное отклонение от среднего ?
Спасибо.
|
|
Наверх
|
|
|
|
|
#41393 - Wed May 09 2012 02:58 PM
Re: StDev против Volotility
[Re: Mihail]
|
member
Registered: Fri Apr 06 2012
Записи: 107
|
само по себе такое условие лучше использовать в качестве дополнительного. и на мой взгляд условием третьей очереди. до этого определить начало движения и его направление.
сделай 3 варианта и выложи результаты, обсудим
_________________________
ЁоУ
|
|
Наверх
|
|
|
|
|
#41404 - Thu May 10 2012 12:03 AM
Re: StDev против Volotility
[Re: asd]
|
newbie
Registered: Wed May 02 2012
Записи: 38
|
А как правильно записать условие:
значение StDev1 меньше n-ого значения, но больше, чем StDev (StDev<n<StDev1), при чем StDev & StDev1 будем оптимизировать.
n не может быть константой конечно же, т.к. это период стандартного отклонения.
В случае ценой, у нас "i", а в случае в различными индикаторами ?
Отредактировано Mihail (Thu May 10 2012 12:12 AM)
|
|
Наверх
|
|
|
|
|
#41405 - Thu May 10 2012 12:12 AM
Re: StDev против Volotility
[Re: Mihail]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
не совсем понял, имеется в виду StDev[i-n] или StDev1<n&&StDev1>StDev. точнее совсем не понял.
|
|
Наверх
|
|
|
|
|
#41406 - Thu May 10 2012 12:13 AM
Re: StDev против Volotility
[Re: uuzzeerr]
|
newbie
Registered: Wed May 02 2012
Записи: 38
|
Я хочу задать следующие условие входа в рынок: Войти, если текущая волатильность больше некого числа, но меньше некого другого числа Подскажите, как это правильно записать ... ?
Отредактировано Mihail (Thu May 10 2012 12:19 AM)
|
|
Наверх
|
|
|
|
|
#41407 - Thu May 10 2012 12:19 AM
Re: StDev против Volotility
[Re: Mihail]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
n, n1- константы. StDev>n&&StDev<n1 -канал входа
|
|
Наверх
|
|
|
|
|
#41408 - Thu May 10 2012 12:21 AM
Re: StDev против Volotility
[Re: uuzzeerr]
|
newbie
Registered: Wed May 02 2012
Записи: 38
|
Спасибо, попробую так.
Отредактировано Mihail (Thu May 10 2012 12:24 AM)
|
|
Наверх
|
|
|
|
|
#41409 - Thu May 10 2012 12:33 AM
Re: StDev против Volotility
[Re: Mihail]
|
newbie
Registered: Wed May 02 2012
Записи: 38
|
Не выполнил ни одну сделку. Можете просмотреть? Есть идеи, почему ?
Attachments
StDev.xml (234 downloads)
Отредактировано Mihail (Thu May 10 2012 03:38 AM)
|
|
Наверх
|
|
|
|
|
#41414 - Thu May 10 2012 09:04 AM
Re: StDev против Volotility
[Re: Mihail]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
посмотри на график, откуда ты взял значения констант 100 и 190?
поставь 0.8 и 0.1 и сделки будут.
|
|
Наверх
|
|
|
|
|
#41423 - Thu May 10 2012 02:10 PM
Re: StDev против Volotility
[Re: uuzzeerr]
|
newbie
Registered: Wed May 02 2012
Записи: 38
|
посмотри на график, откуда ты взял значения констант 100 и 190?
поставь 0.8 и 0.1 и сделки будут. Что интересно, у меня поля константы пусты ... Все равно нет сделок. Я запускал оптимизацию, а не константы выставлял вручную, ни одной сделки. Почему 0.8 и 0.1 ? Откуда цифры ? У меня на них сделок нет. ----------------------------- Сделки появились, когда вручную подобрал под определенный период StDev.
Отредактировано Mihail (Thu May 10 2012 02:17 PM)
|
|
Наверх
|
|
|
|
|
#41424 - Thu May 10 2012 02:17 PM
Re: StDev против Volotility
[Re: Mihail]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
смотри. вот так у меня сделки дает.
Attachments
StDev_форум.xml (286 downloads)
Отредактировано uuzzeerr (Thu May 10 2012 02:18 PM)
|
|
Наверх
|
|
|
|
|
#41427 - Thu May 10 2012 02:53 PM
Re: StDev против Volotility
[Re: uuzzeerr]
|
newbie
Registered: Wed May 02 2012
Записи: 38
|
смотри. вот так у меня сделки дает. Да, у меня также. Оптимизация прошла нормально, подобрались оптимальные параметры. Получилось, благодарю за подсказки Оптимизировались lowest,StDev, n & n1. Результат на тренде RIH2 - лучше рынка на ~85%
Отредактировано Mihail (Thu May 10 2012 03:01 PM)
|
|
Наверх
|
|
|
|
|
#41428 - Thu May 10 2012 03:05 PM
Re: StDev против Volotility
[Re: Mihail]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
а ты какой периуд оптимизации задал? и имей в виду в скрипте нет блока комиссия он то тебе результаты и под портит.
ну и ради эисперемента замени StDev на Volotility
Отредактировано uuzzeerr (Thu May 10 2012 03:07 PM)
|
|
Наверх
|
|
|
|
|
#41429 - Thu May 10 2012 03:10 PM
Re: StDev против Volotility
[Re: uuzzeerr]
|
newbie
Registered: Wed May 02 2012
Записи: 38
|
Комиссия: 2 рубля на 1 контракт. Результат: лучше на ~86%, в первом расчете было слишком приблизительно.
Период, как я написал немного выше, это весь контракт RIH2.
---------------------
Попробую, но я так понял, что Volatility - это волатильность спреда ... (Чайкина)
Отредактировано Mihail (Thu May 10 2012 03:14 PM)
|
|
Наверх
|
|
|
|
|
#41430 - Thu May 10 2012 03:24 PM
Re: StDev против Volotility
[Re: Mihail]
|
member
Registered: Mon May 07 2012
Записи: 150
|
подскажи где почитать как торговать срочными контрактами. история у них слишком маленькая, периуд оптимизации короткий.
|
|
Наверх
|
|
|
|
|
#41431 - Thu May 10 2012 03:28 PM
Re: StDev против Volotility
[Re: zxc]
|
newbie
Registered: Wed May 02 2012
Записи: 38
|
подскажи где почитать как торговать срочными контрактами. история у них слишком маленькая, периуд оптимизации короткий. 1. Где почитать не подскажу, я учился не по литературе. Основной опыт торговли на рынке акций, по торговле фьючерсом проходил обучение. 2. Можно делать оптимизацию не только по периодам контракта, а вообще за весь период торговли. Например, на финам.ру есть возможность скачать объединенный контракт. Да и на других ресурсах есть ...
Отредактировано Mihail (Thu May 10 2012 03:34 PM)
|
|
Наверх
|
|
|
|
|
#41601 - Tue May 15 2012 01:02 AM
Re: StDev против Volotility
[Re: Mihail]
|
newbie
Registered: Wed May 02 2012
Записи: 38
|
Volatility потестировал, что-то вообще хуже рынка вышли результаты ...
|
|
Наверх
|
|
|
|
|
#41612 - Tue May 15 2012 10:05 AM
Re: StDev против Volotility
[Re: Mihail]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
а у тебя параметры Volatility какие? и какой интервал теста?
|
|
Наверх
|
|
|
|
|
#41647 - Tue May 15 2012 06:16 PM
Re: StDev против Volotility
[Re: uuzzeerr]
|
newbie
Registered: Wed May 02 2012
Записи: 38
|
а у тебя параметры Volatility какие? и какой интервал теста? Как я писал выше, со стандартным отклонением от среднего хорошие результаты получаются. Volatility: Временной период май 2011 - май 2012. Для определения параметров запускал оптимизацию. Интервалы для оптимизации волатильности задавал через две константы 300 - 2000, а два параметра волатильности EMA & ROC от 0-50 & 0-100 соответственно.
Отредактировано Mihail (Tue May 15 2012 06:17 PM)
|
|
Наверх
|
|
|
|
|
#41649 - Tue May 15 2012 06:40 PM
Re: StDev против Volotility
[Re: Mihail]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
я имел ввиду параметры сомого индикатора, стандартый 3 и 10 , это если по науке, но это волотильность спреда и это надо учитывать. как это не странно у меня был алгоритм на МАшках который на Volatility работал стабильней чем на остальных известных мне индикаторах....
|
|
Наверх
|
|
|
|
|
#41650 - Tue May 15 2012 07:04 PM
Re: StDev против Volotility
[Re: uuzzeerr]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
вот кстати противопоставить в основу адаптации можно и ATR и ROC тоже.
|
|
Наверх
|
|
|
|
|
#41652 - Tue May 15 2012 07:18 PM
Re: StDev против Volotility
[Re: uuzzeerr]
|
newbie
Registered: Wed May 02 2012
Записи: 38
|
я имел ввиду параметры сомого индикатора, стандартый 3 и 10 , это если по науке, но это волотильность спреда и это надо учитывать. как это не странно у меня был алгоритм на МАшках который на Volatility работал стабильней чем на остальных известных мне индикаторах.... Я этот Volatility не совсем понимаю. Ясно, что это волатильность спреда, но не ясно что есть ROC. EMA идет за период волатильности спреда. Вообще, что это такое, волатильность спреда ? Какой максимальный разрыв между бид и аск был за определенный период, или как менялся его диапазон (от какой мин цены до какой макс цены)в n-минутной свече менялся ? ROC иоже можно, но что это есть такое ? А выходные данные какие ? Вот пример: стандартное отклонение в периоде, например 70, может иметь мин. границы волатильности ~200, а макс. ~5000. Мы можем указать 200 и 5000 как константы и подобрать наилучшие их значения путем оптимизации.
Отредактировано Mihail (Tue May 15 2012 07:24 PM)
|
|
Наверх
|
|
|
|
|
#41653 - Tue May 15 2012 07:32 PM
Re: StDev против Volotility
[Re: Mihail]
|
veteran
Registered: Thu Sep 29 2011
Записи: 1446
|
Volatility это изменение максимального разрыва между бид и аск был за определенный период. и изменяется он быстрее StDev, но если задать ему большие значения параметров/периуд(по 100 к примеру) их графики становятся идентичны +-шум. ROC отображает скорость изменения цены. от него можно торговать теми же принципами.
Отредактировано uuzzeerr (Tue May 15 2012 07:33 PM)
|
|
Наверх
|
|
|
|
|
|


 Предыдущий топик
 К началу