Представление своей разработки (скрипта) начну с использованных исходных данных:
- Основные параметры срочного контракта на момент перехода к контрактам RIU1:
- исторические данные по фьючерсу RTS с 03.08.2005 по 12.08.2011г. с сайта www.finam.ru;
- величина комиссии, рассчитывается как сумма комиссий биржи РТС (в расчетах будем использовать 2 рубля (сбор за регистрацию сделки 2 рубля, сбор за скальперскую сделку 1 рубль) и Финама 0,45 рубля. Итого (2р.+0,45р.)=2,45р., что соответствует 0,8 - 0,9 шага цены или округляя в большую сторону 5 пунктам на одну сделку (на покупку или продажу);
- проскальзывание не учитываются, так как проскальзывания возможны как в положительную, так и в отрицательную стороны. Определено в ходе работы данного скрипта на личном небольшом счете.
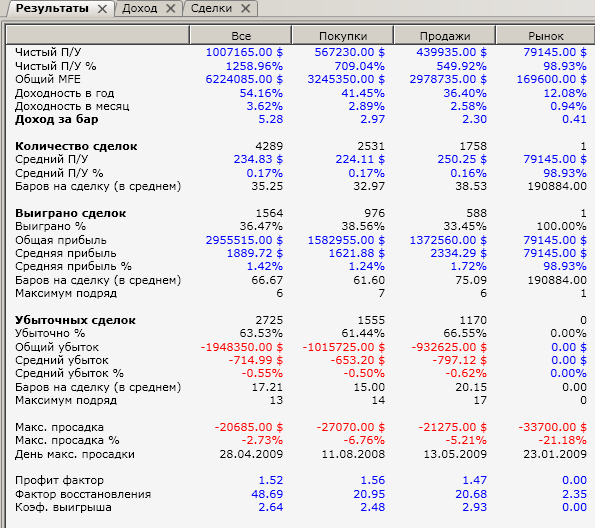
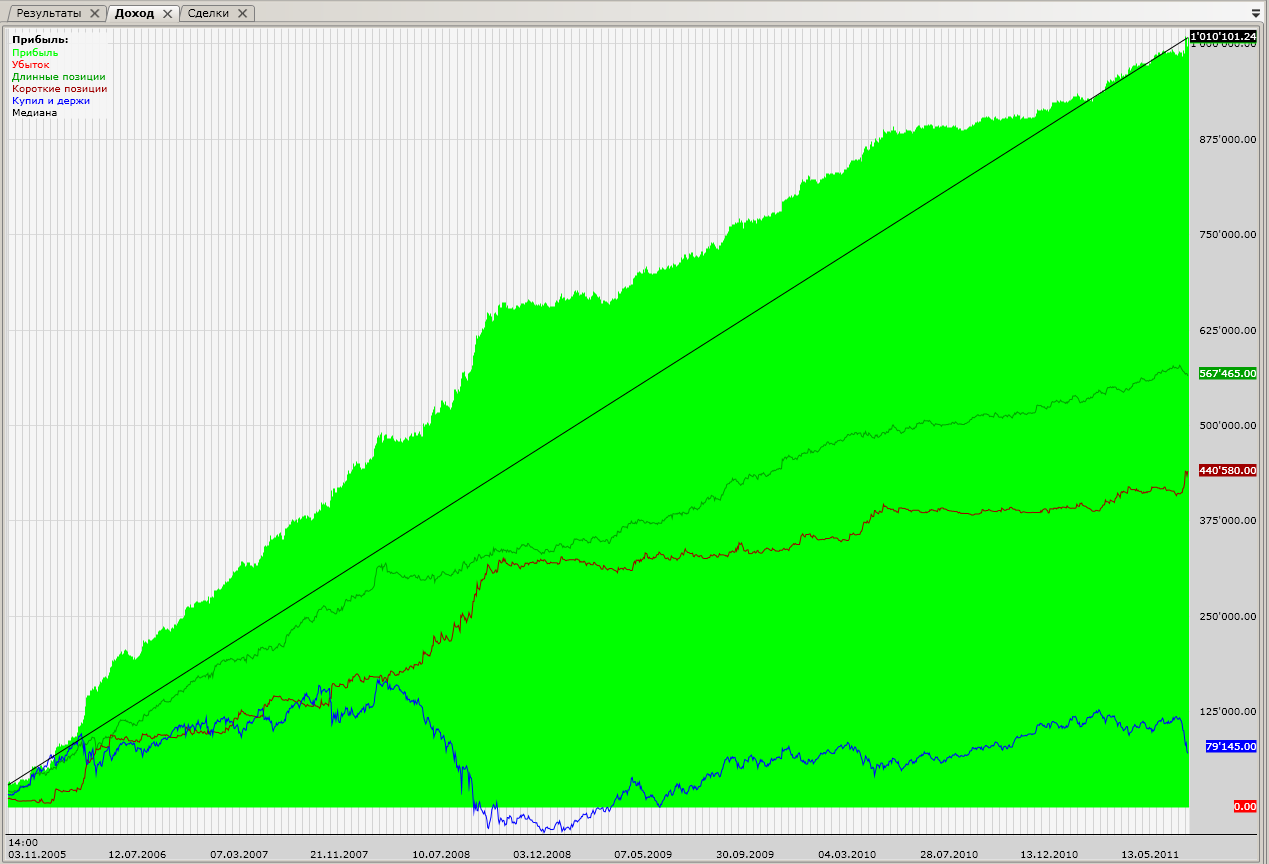
Исходя из исходных данных получаем результат работы скрипта с одним контрактом на 5 минутах.
Более подробно здесь
http://mts-kzn.livejournal.com/585.html


 Предыдущий топик
 К началу